
幣安進階
幣安理財收益從哪來:活期、定期、雙幣投資怎麼選
- 幣安 USDT 活期的收益主要來自借貸利息:資金借給開槓杆、借幣的使用者,由借款人付利息
- 頁面上的最高年化常是即時年化加階梯獎勵,獎勵只給前一部分本金、有期限,要按自己的本金折算
- 幣安說活期保本,保的是幣的數量,不是價值;這個承諾來自平臺自己,不是存款保險
- 定期提前贖回,已發的收益要從本金里扣回;雙幣投資不保本,到期可能換成別的幣
- 活期平時贖回立即到帳,但每天有贖回額度;當天贖回,當天的階梯獎勵不發
本文目錄
幣安理財裡 USDT 的收益,主要來自借貸利息:活期資金會通過槓桿和借幣業務借給其他使用者,借款人付的利息就是你的收益;頁面上更高的那部分年化,往往是有額度、有期限的平臺獎勵。活期隨時能取但年化一直在變,幣安說的「保本」只保幣的數量;定期鎖住一段時間,提前贖回收益作廢;雙幣投資不保本,到期可能拿回的是另一種幣。
年化 10%,實際能拿多少
打開幣安,點「理財」,在「簡單賺幣」裡選「活期」,USDT 這一行寫著最高 10%。
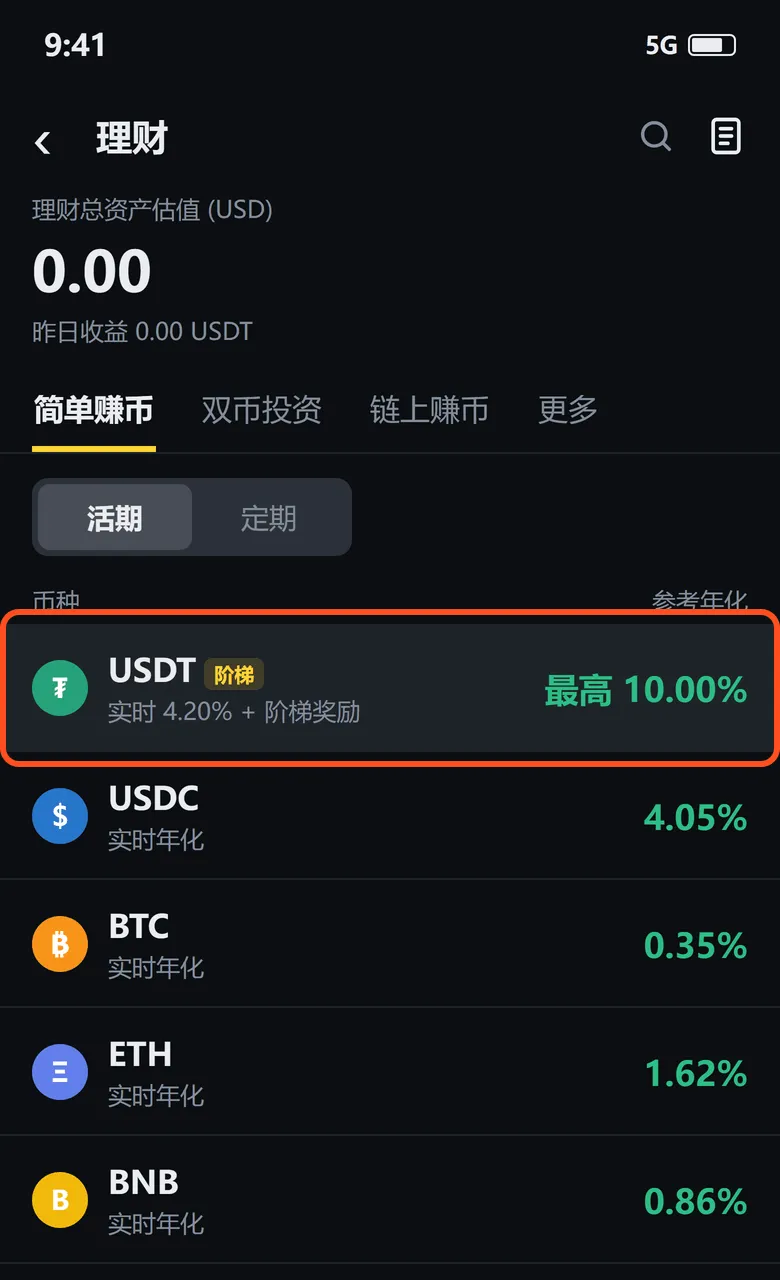
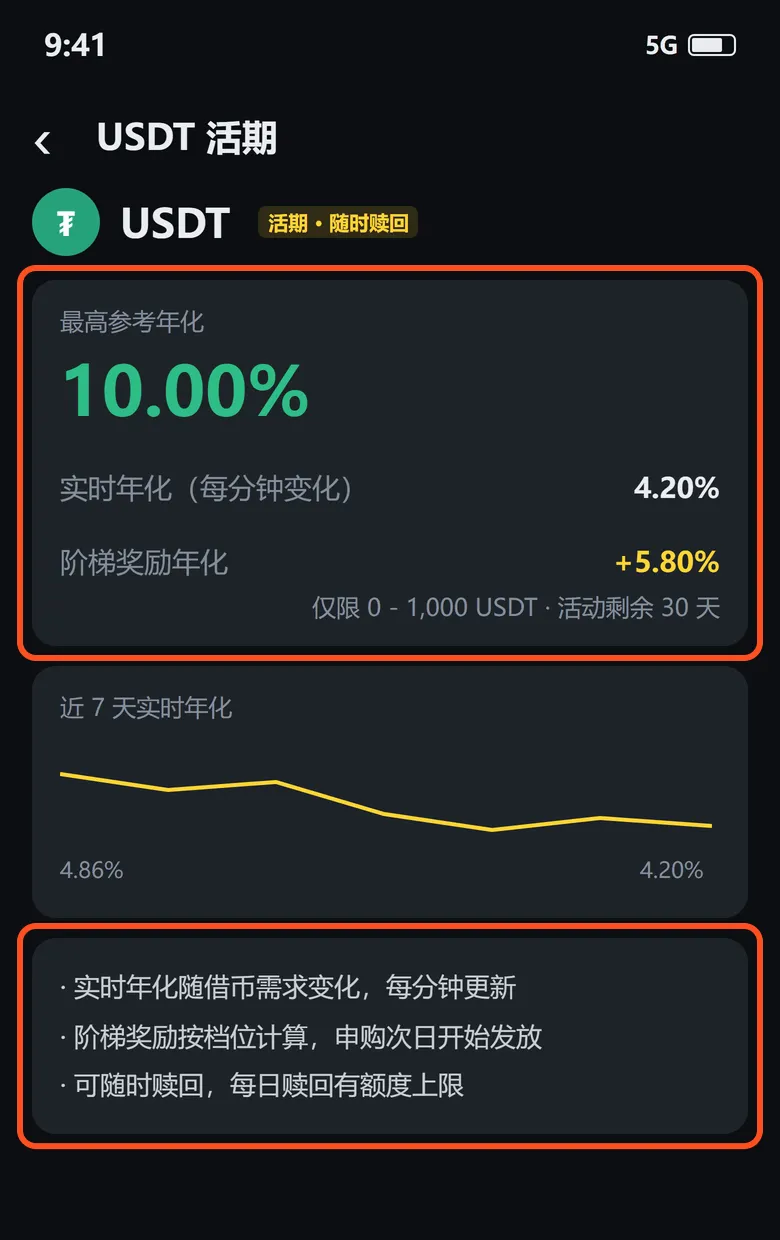
點進去看,這 10% 是兩部分加起來的:
- 即時年化 4.2%:每分鐘都在變;
- 階梯獎勵 5.8%:只給前 1,000 USDT,活動只剩 30 天。
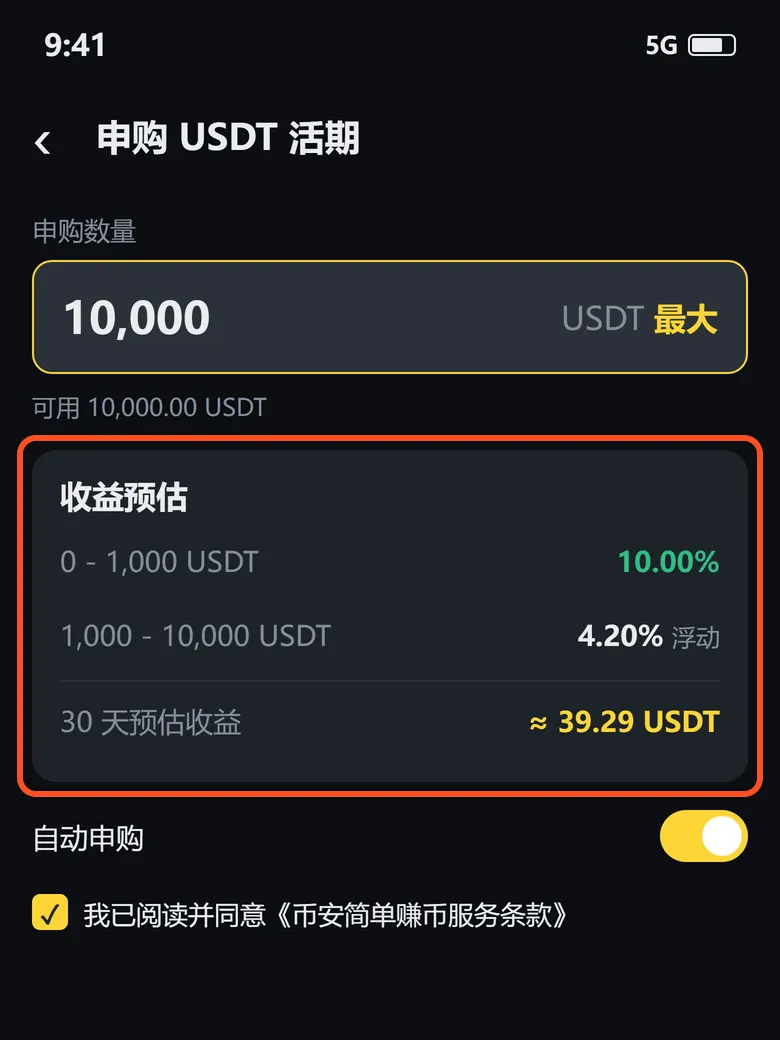
按 1 萬 USDT 放 30 天來算:
USDT 放著,為什麼不會自己生息
先把 USDT 本身和理財分開:
- USDT 的目標是把價格維持在 1 美元附近,單純放在錢包裡,數量不會自己變多;
- 發行方拿儲備資產投資賺的錢,也不會因為你持有 USDT 就分給你。
所以參加理財以後多出來的收益,背後一定有別的安排。
活期收益從哪來:借款人付的利息
幣安對活期的說明寫得很直接:活期理財的資金,其中就包括通過槓桿和借幣業務借給其他使用者,借款人付的利息就是收益來源。
借款人為什麼願意付錢?有人想加槓桿做交易,有人在做套利,也有人手裡有幣不想賣,寧願抵押借 USDT。所以你自己沒開槓杆,收到的利息卻可能來自正在開槓杆的人。
借的人多、可借的錢少,利率就往上走;行情冷下來,或者存進來的 USDT 變多,分到每份錢上的收益就下降。這就是即時年化一直在變的原因。
借款人還不上怎麼辦
有抵押的借貸,會先讓借款人放進抵押物;抵押物跌到規定位置,就會被強制平倉,拿去還債。如果幣價跌得太快,抵押物賣不出好價錢,收回來的錢不夠還,差的那一塊就是壞帳。
幣安的「保本」保的是什麼
幣安說活期(簡單賺幣)是保本產品,但保的是幣的數量,不是價值:
- 存 1 萬 USDT,承諾還你 1 萬 USDT;要是 USDT 本身偏離了 1 美元,這部分損失是你的;
- 這個承諾來自幣安自己,不是銀行那種存款保險。
想用錢的時候,取得出來嗎
幣安活期平時贖回是立即到帳,但有幾條要留意:
- 每天的贖回有額度,額度可能調整;
- 當天贖回,當天的階梯獎勵不發(即時年化的收益算到贖回為止);
- 拿去做借幣抵押的那部分,要先還款才能贖回;
- 幣安的服務條款寫著,贖回處理延遲造成的損失,平臺不承擔責任。
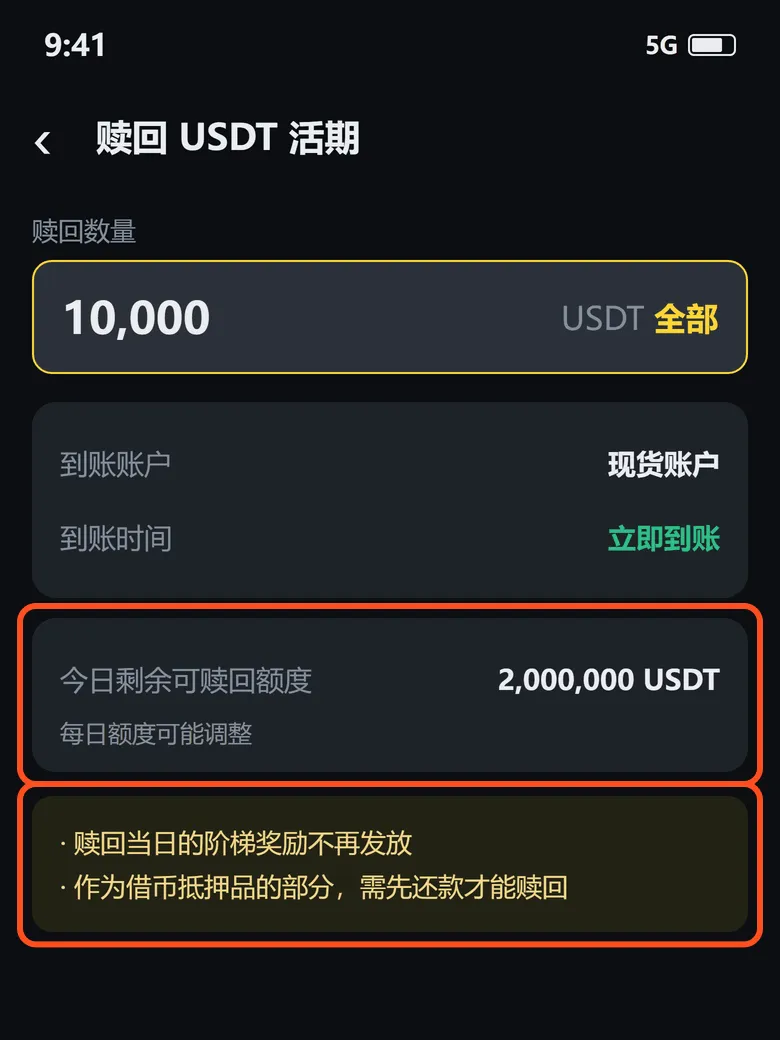
USDT 這樣的大幣種很少遇到贖回要等的情況,小幣種的高息理財更要留意贖回額度。
定期:鎖定期限,提前贖回收益作廢
定期是把幣鎖一段固定的時間,換一個通常比活期高的年化。按幣安幫助中心對定期產品的說明:
- 部分定期產品可以提前贖回,本金退回現貨帳戶,但這一期的收益全部作廢,已經發過的收益會從退回的本金里扣掉;
- 提前贖回確認後不能撤銷;
- 一些活動贈送的定期產品不能提前贖回。
下個月就要用、或者準備隨時抄底的錢,別放進定期。
其他收益來源:交易池、國債、對沖策略
同樣寫著「穩定幣理財」,背後可能是完全不同的東西:
| 來源 | 誰在付錢 | 要留意的地方 |
|---|---|---|
| 交易池 | 來兌換的人付手續費,你按份額分 | 某個穩定幣出問題時,大家拿它換另一種,你的份額裡會留下越來越多出問題的幣;手續費在漲,本金可能在縮 |
| 國債等底層資產 | 政府為借錢付的利息 | 中間還隔著基金、託管、產品發行好幾個環節;底層有國債,不等於這份產品由政府保本 |
| 對沖策略 | 永續合約的資金費 | 買現貨同時開等量空單,資金費率為正時空頭收錢;費率轉負就要倒貼,還有交易所和託管的風險 |
| 平臺補貼 | 平臺或項目方 | 有額度、有期限;發的是項目代幣的,要看賣掉能換回多少 |
收益來源的說法要能核對:寫著借貸,就看資金用途、借款和抵押規則;寫著持有底層資產,就看資產披露、託管安排和你到底擁有什麼權利;寫著套利,就看具體策略、持倉披露和有沒有虧損記錄。
雙幣投資:用 USDT 申購,為什麼可能拿回比特幣
雙幣投資在幣安理財的「雙幣投資」裡,分「低買」和「高賣」兩種。它本質上是你賣出了一份期權:收益換來的,是你接受了到期按約定價格換幣的條件。
低買:到期可能換成比特幣
舉例:選「低買」BTC,目標價 75,000 USDT,期限 7 天,參考年化 12.4%。
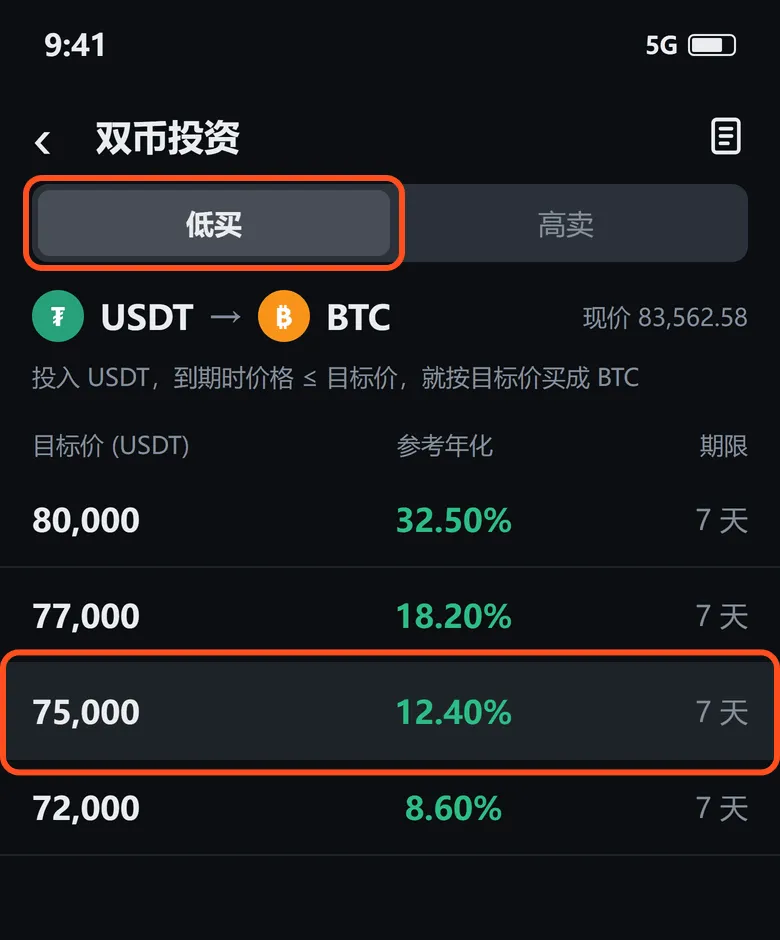
投 1 萬 USDT,7 天預計收益 23.78 USDT。到期有兩種結果:
- 結算價高於 75,000:不買入,拿回 10,023.78 USDT;
- 結算價等於或低於 75,000:按 75,000 買入,拿到 0.13365 BTC。
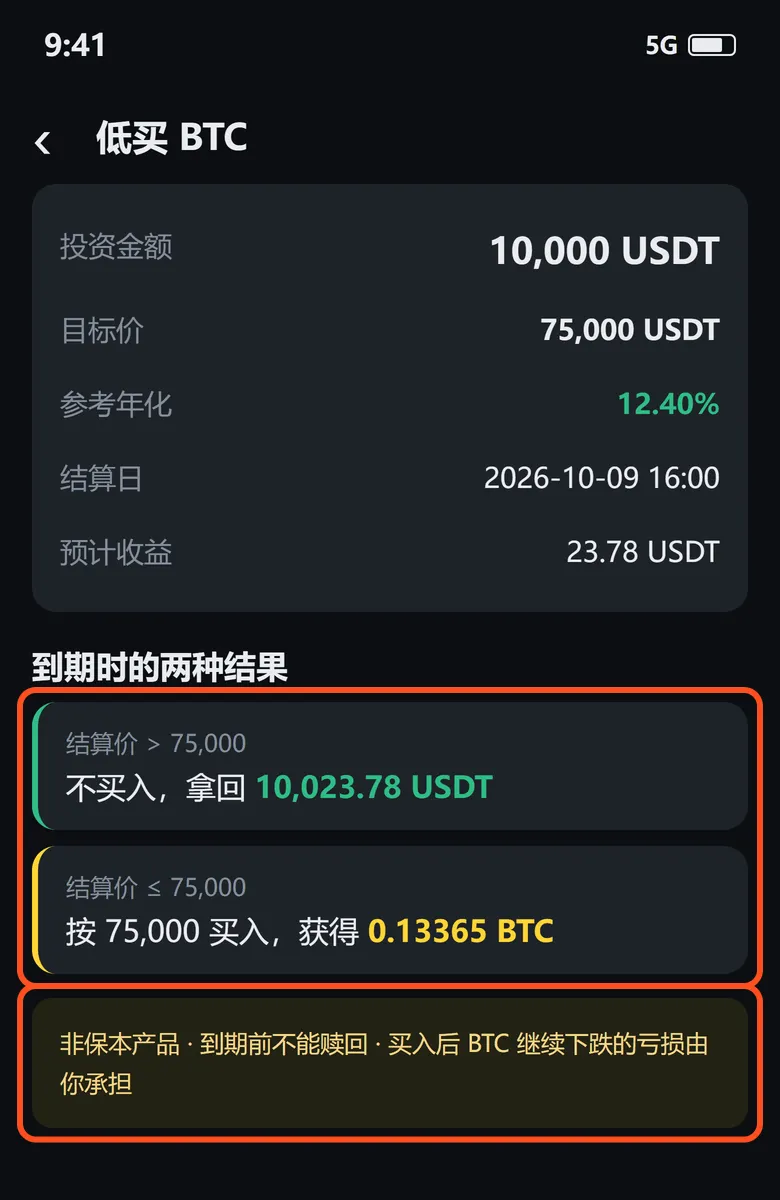
頁面上寫明這是非保本產品,到期前不能贖回。問題在於到期時市價可能已經跌得比 75,000 低得多:
平臺沒出任何事、產品照約定正常結算,也一樣會虧。
高賣:漲過目標價的部分不歸你
高賣反過來:投入比特幣,約定一個更高的賣出價。舉例:投 1 BTC,目標價 120,000 USDT,參考年化 8.10%。
- 結算價等於或高於 120,000:按 120,000 賣出,獲得 124,687 USDT;
- 結算價低於 120,000:不賣出,拿回 1.0391 BTC。
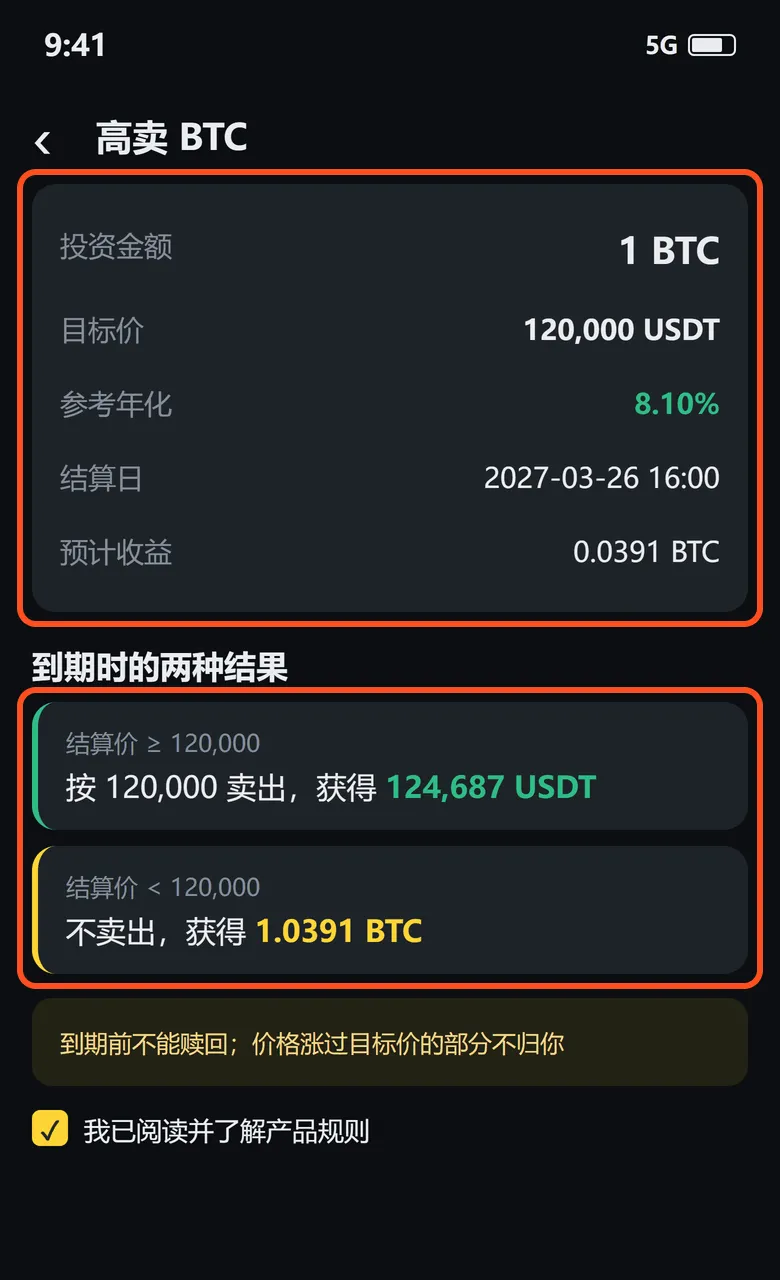
代價是價格漲過 120,000 的那部分跟你沒關係了。適合的情況是:手裡拿滿年頭的比特幣,本來就打算漲到這個價位賣。比特幣怎麼長期拿、什麼時候賣,見幣安定投教學。
活期、定期、雙幣投資怎麼選
| 活期 | 定期 | 雙幣投資 | |
|---|---|---|---|
| 能不能隨時取 | 平時立即到帳,每天有贖回額度 | 到期才拿回;部分可提前贖回,收益作廢 | 到期前不能贖回 |
| 到期拿回什麼 | 同樣數量的幣 | 同樣數量的幣 | 可能是另一種幣 |
| 保不保本 | 保數量,不保價值 | 保數量,不保價值 | 非保本 |
| 收益 | 即時年化每分鐘在變,加可能的獎勵 | 按產品頁寫的年化 | 申購時看到的參考年化 |
| 適合哪種錢 | 不確定什麼時候要用的錢(留意贖回額度) | 確定一段時間不用的錢 | 本來就願意按目標價換幣的錢 |
還沒有 USDT 的,先看幣安 C2C 怎麼買 USDT;理財的錢也放在交易所裡,帳戶安全設定見幣安帳戶安全設定。
常見問題
幣安理財保本嗎?
簡單賺幣(活期、定期)幣安說是保本產品,但保的是幣的數量,不是價值;雙幣投資頁面寫明是非保本產品。
幣安活期的錢能隨時取出來嗎?
平時贖回立即到帳,但每天有贖回額度,額度可能調整;幣安的條款寫明,贖回延遲造成的損失平臺不承擔。
年化 10% 存一年能拿到 10% 嗎?
不一定。文中例子裡的 10% 是 4.2% 的即時年化加只給前 1,000 USDT 的階梯獎勵,1 萬 USDT 放 30 天約 39.29 USDT,摺合年化約 4.8%,即時年化還會變。
幣安定期能提前取出來嗎?
按幣安幫助中心的說明,部分定期產品可以提前贖回,但這一期的收益作廢,已經發的會從本金里扣回;活動贈送的一些定期不能提前贖回。
雙幣投資會虧錢嗎?
會。低買到期時價格跌破目標價,就按目標價換成比特幣,市價再低也一樣;高賣時價格漲過目標價的部分不歸你。
當天贖回活期,當天還有收益嗎?
即時年化的收益算到贖回為止,但贖回當天的階梯獎勵不發。