
币安进阶
币安理财收益从哪来:活期、定期、双币投资怎么选
- 币安 USDT 活期的收益主要来自借贷利息:资金借给开杠杆、借币的用户,由借款人付利息
- 页面上的最高年化常是实时年化加阶梯奖励,奖励只给前一部分本金、有期限,要按自己的本金折算
- 币安说活期保本,保的是币的数量,不是价值;这个承诺来自平台自己,不是存款保险
- 定期提前赎回,已发的收益要从本金里扣回;双币投资不保本,到期可能换成别的币
- 活期平时赎回立即到账,但每天有赎回额度;当天赎回,当天的阶梯奖励不发
本文目录
币安理财里 USDT 的收益,主要来自借贷利息:活期资金会通过杠杆和借币业务借给其他用户,借款人付的利息就是你的收益;页面上更高的那部分年化,往往是有额度、有期限的平台奖励。活期随时能取但年化一直在变,币安说的「保本」只保币的数量;定期锁住一段时间,提前赎回收益作废;双币投资不保本,到期可能拿回的是另一种币。
年化 10%,实际能拿多少
打开币安,点「理财」,在「简单赚币」里选「活期」,USDT 这一行写着最高 10%。
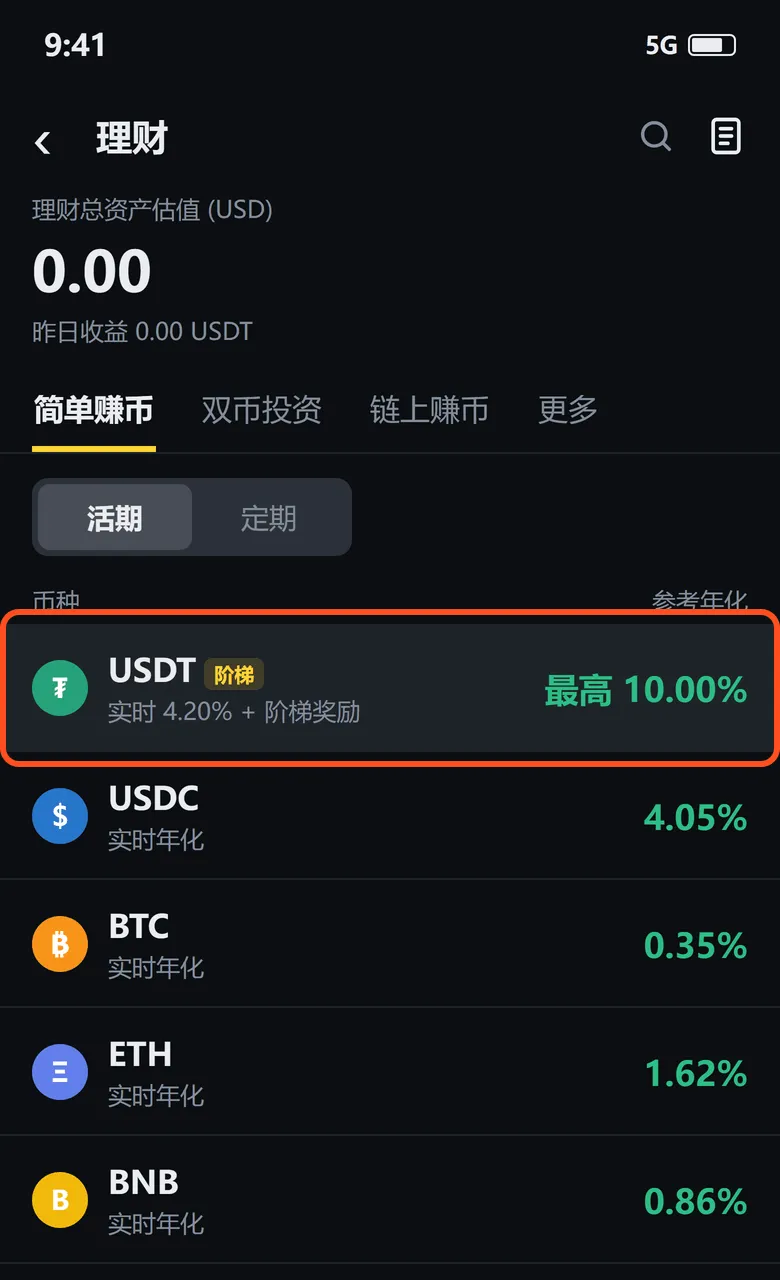
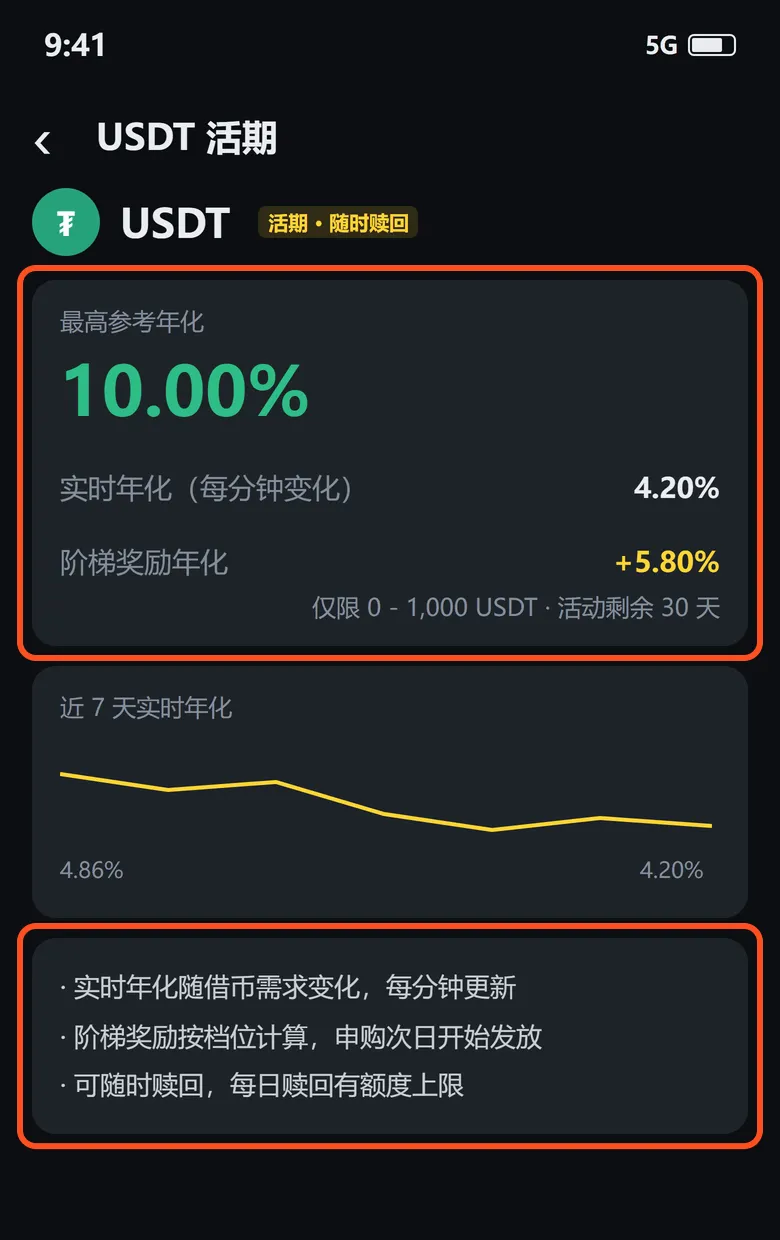
点进去看,这 10% 是两部分加起来的:
- 实时年化 4.2%:每分钟都在变;
- 阶梯奖励 5.8%:只给前 1,000 USDT,活动只剩 30 天。
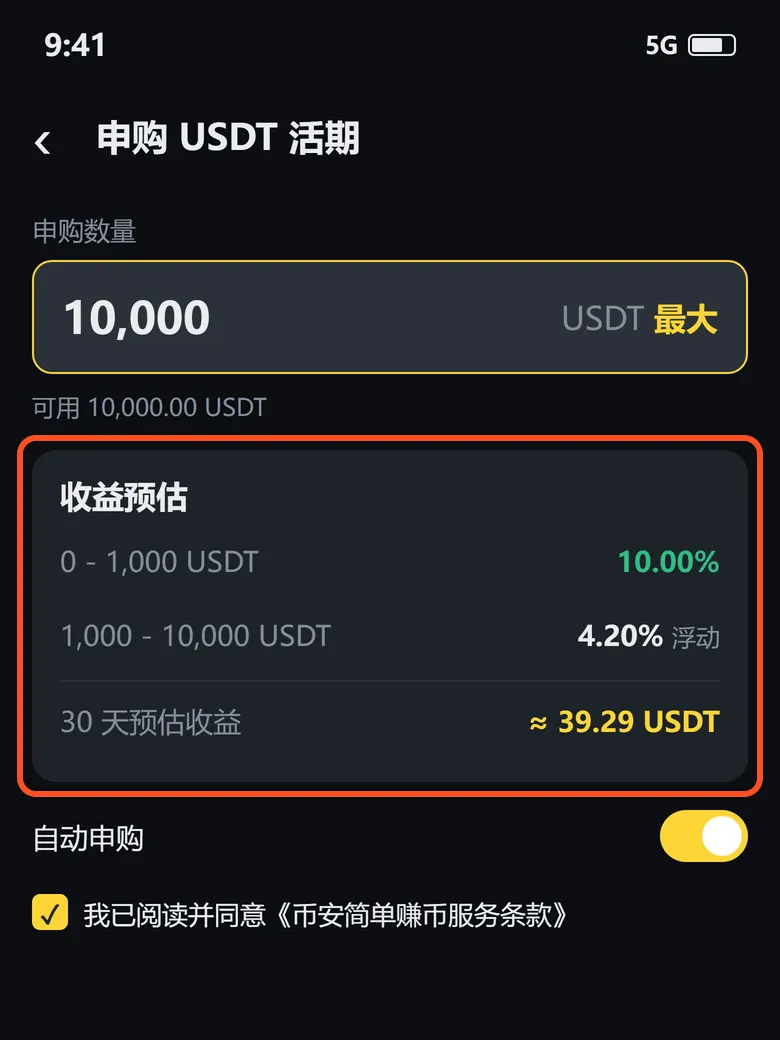
按 1 万 USDT 放 30 天来算:
USDT 放着,为什么不会自己生息
先把 USDT 本身和理财分开:
- USDT 的目标是把价格维持在 1 美元附近,单纯放在钱包里,数量不会自己变多;
- 发行方拿储备资产投资赚的钱,也不会因为你持有 USDT 就分给你。
所以参加理财以后多出来的收益,背后一定有别的安排。
活期收益从哪来:借款人付的利息
币安对活期的说明写得很直接:活期理财的资金,其中就包括通过杠杆和借币业务借给其他用户,借款人付的利息就是收益来源。
借款人为什么愿意付钱?有人想加杠杆做交易,有人在做套利,也有人手里有币不想卖,宁愿抵押借 USDT。所以你自己没开杠杆,收到的利息却可能来自正在开杠杆的人。
借的人多、可借的钱少,利率就往上走;行情冷下来,或者存进来的 USDT 变多,分到每份钱上的收益就下降。这就是实时年化一直在变的原因。
借款人还不上怎么办
有抵押的借贷,会先让借款人放进抵押物;抵押物跌到规定位置,就会被强制平仓,拿去还债。如果币价跌得太快,抵押物卖不出好价钱,收回来的钱不够还,差的那一块就是坏账。
币安的「保本」保的是什么
币安说活期(简单赚币)是保本产品,但保的是币的数量,不是价值:
- 存 1 万 USDT,承诺还你 1 万 USDT;要是 USDT 本身偏离了 1 美元,这部分损失是你的;
- 这个承诺来自币安自己,不是银行那种存款保险。
想用钱的时候,取得出来吗
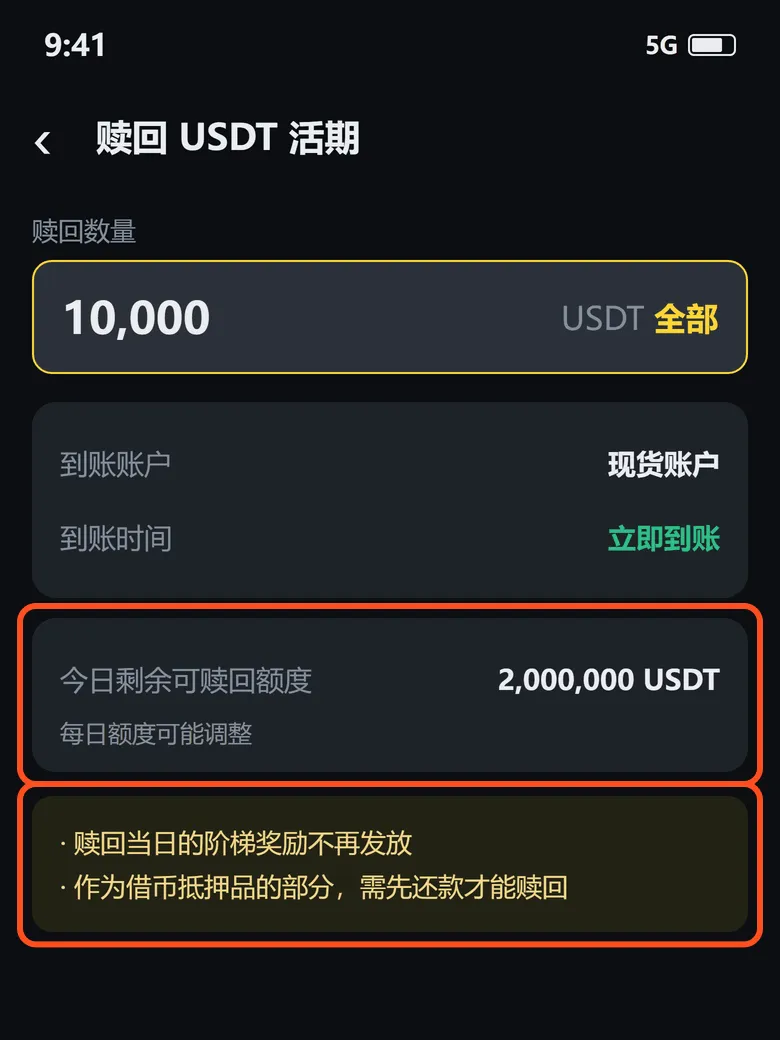
币安活期平时赎回是立即到账,但有几条要留意:
- 每天的赎回有额度,额度可能调整;
- 当天赎回,当天的阶梯奖励不发(实时年化的收益算到赎回为止);
- 拿去做借币抵押的那部分,要先还款才能赎回;
- 币安的服务条款写着,赎回处理延迟造成的损失,平台不承担责任。
USDT 这样的大币种很少遇到赎回要等的情况,小币种的高息理财更要留意赎回额度。
定期:锁定期限,提前赎回收益作废
定期是把币锁一段固定的时间,换一个通常比活期高的年化。按币安帮助中心对定期产品的说明:
- 部分定期产品可以提前赎回,本金退回现货账户,但这一期的收益全部作废,已经发过的收益会从退回的本金里扣掉;
- 提前赎回确认后不能撤销;
- 一些活动赠送的定期产品不能提前赎回。
下个月就要用、或者准备随时抄底的钱,别放进定期。
其他收益来源:交易池、国债、对冲策略
同样写着「稳定币理财」,背后可能是完全不同的东西:
| 来源 | 谁在付钱 | 要留意的地方 |
|---|---|---|
| 交易池 | 来兑换的人付手续费,你按份额分 | 某个稳定币出问题时,大家拿它换另一种,你的份额里会留下越来越多出问题的币;手续费在涨,本金可能在缩 |
| 国债等底层资产 | 政府为借钱付的利息 | 中间还隔着基金、托管、产品发行好几个环节;底层有国债,不等于这份产品由政府保本 |
| 对冲策略 | 永续合约的资金费 | 买现货同时开等量空单,资金费率为正时空头收钱;费率转负就要倒贴,还有交易所和托管的风险 |
| 平台补贴 | 平台或项目方 | 有额度、有期限;发的是项目代币的,要看卖掉能换回多少 |
收益来源的说法要能核对:写着借贷,就看资金用途、借款和抵押规则;写着持有底层资产,就看资产披露、托管安排和你到底拥有什么权利;写着套利,就看具体策略、持仓披露和有没有亏损记录。
双币投资:用 USDT 申购,为什么可能拿回比特币
双币投资在币安理财的「双币投资」里,分「低买」和「高卖」两种。它本质上是你卖出了一份期权:收益换来的,是你接受了到期按约定价格换币的条件。
低买:到期可能换成比特币
举例:选「低买」BTC,目标价 75,000 USDT,期限 7 天,参考年化 12.4%。
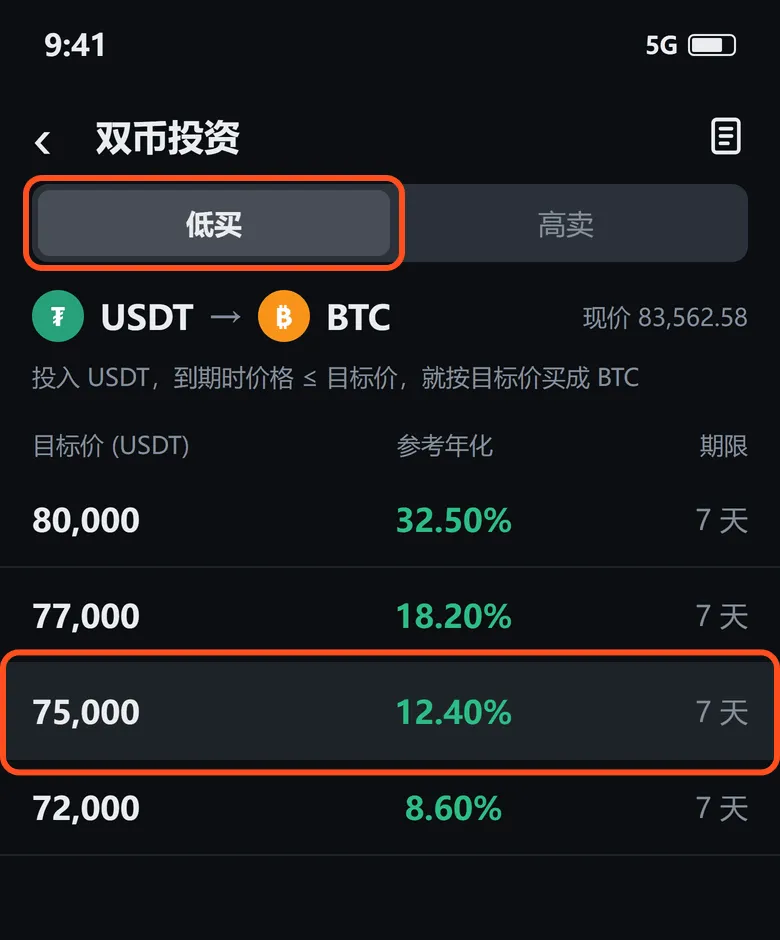
投 1 万 USDT,7 天预计收益 23.78 USDT。到期有两种结果:
- 结算价高于 75,000:不买入,拿回 10,023.78 USDT;
- 结算价等于或低于 75,000:按 75,000 买入,拿到 0.13365 BTC。
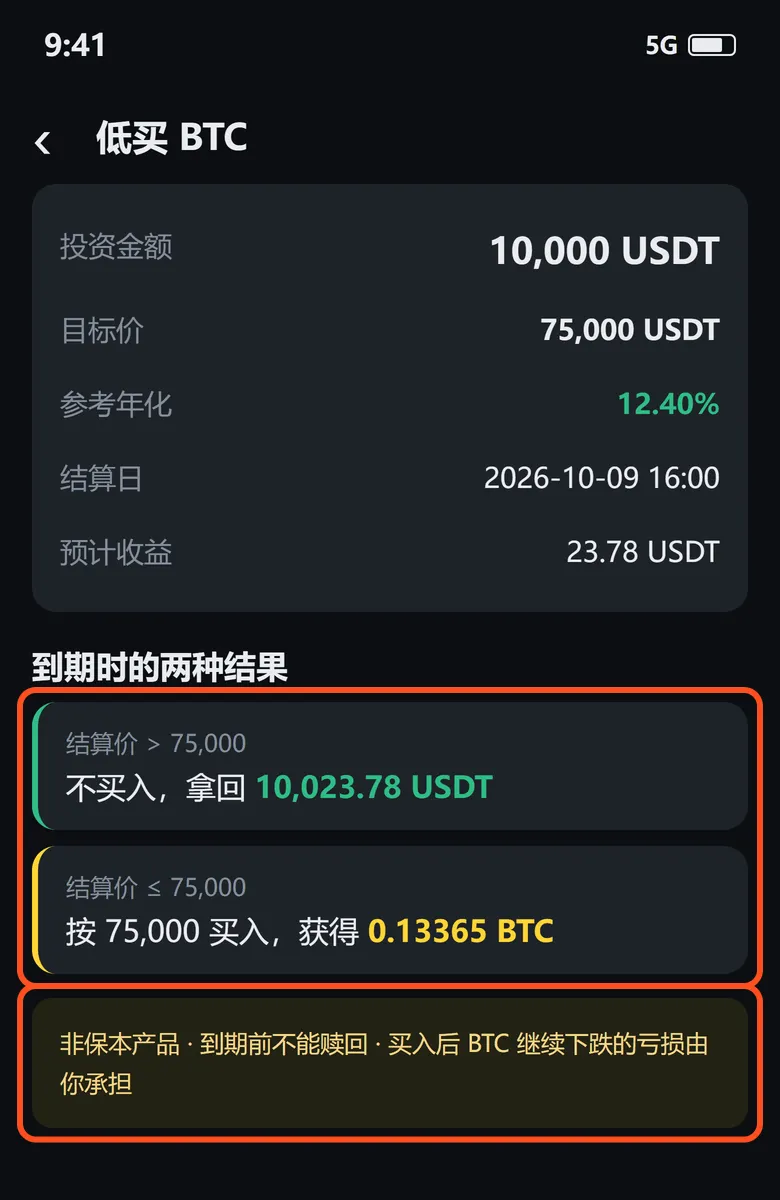
页面上写明这是非保本产品,到期前不能赎回。问题在于到期时市价可能已经跌得比 75,000 低得多:
平台没出任何事、产品照约定正常结算,也一样会亏。
高卖:涨过目标价的部分不归你
高卖反过来:投入比特币,约定一个更高的卖出价。举例:投 1 BTC,目标价 120,000 USDT,参考年化 8.10%。
- 结算价等于或高于 120,000:按 120,000 卖出,获得 124,687 USDT;
- 结算价低于 120,000:不卖出,拿回 1.0391 BTC。
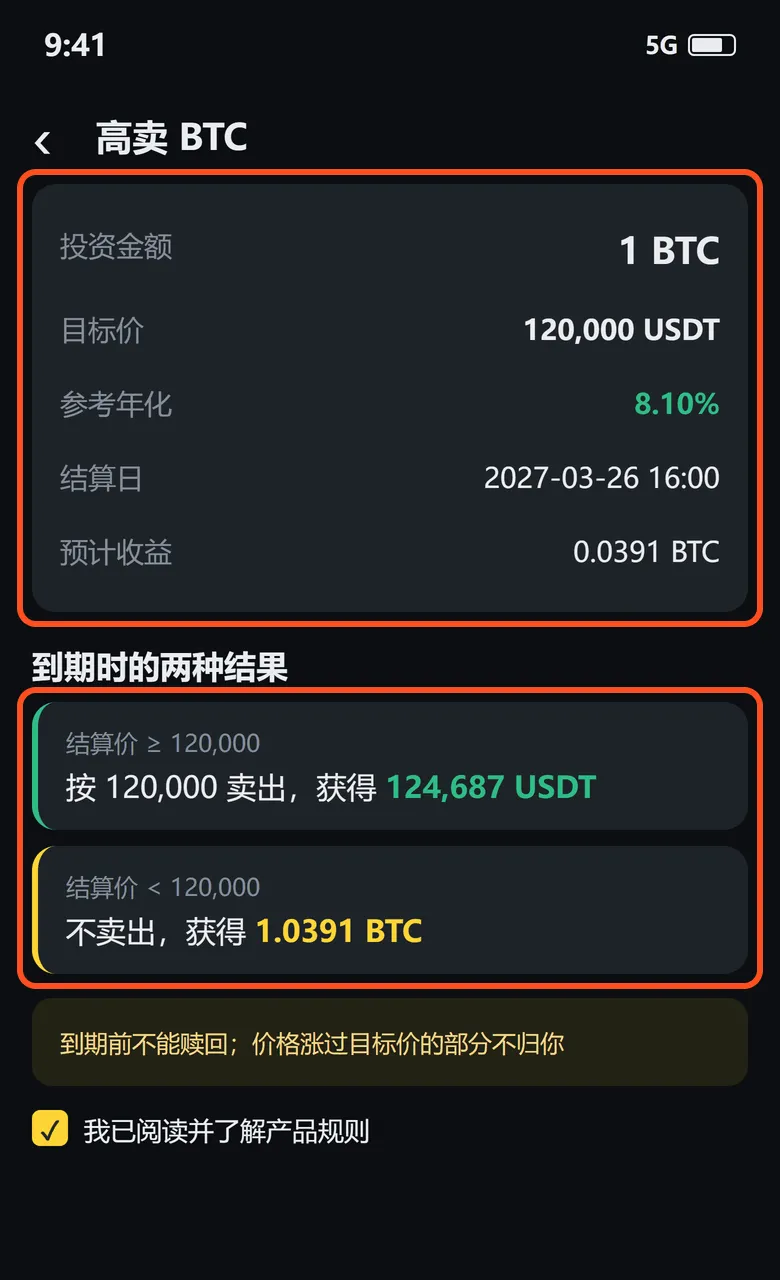
代价是价格涨过 120,000 的那部分跟你没关系了。适合的情况是:手里拿满年头的比特币,本来就打算涨到这个价位卖。比特币怎么长期拿、什么时候卖,见币安定投教程。
活期、定期、双币投资怎么选
| 活期 | 定期 | 双币投资 | |
|---|---|---|---|
| 能不能随时取 | 平时立即到账,每天有赎回额度 | 到期才拿回;部分可提前赎回,收益作废 | 到期前不能赎回 |
| 到期拿回什么 | 同样数量的币 | 同样数量的币 | 可能是另一种币 |
| 保不保本 | 保数量,不保价值 | 保数量,不保价值 | 非保本 |
| 收益 | 实时年化每分钟在变,加可能的奖励 | 按产品页写的年化 | 申购时看到的参考年化 |
| 适合哪种钱 | 不确定什么时候要用的钱(留意赎回额度) | 确定一段时间不用的钱 | 本来就愿意按目标价换币的钱 |
还没有 USDT 的,先看币安 C2C 怎么买 USDT;理财的钱也放在交易所里,账户安全设置见币安账户安全设置。
常见问题
币安理财保本吗?
简单赚币(活期、定期)币安说是保本产品,但保的是币的数量,不是价值;双币投资页面写明是非保本产品。
币安活期的钱能随时取出来吗?
平时赎回立即到账,但每天有赎回额度,额度可能调整;币安的条款写明,赎回延迟造成的损失平台不承担。
年化 10% 存一年能拿到 10% 吗?
不一定。文中例子里的 10% 是 4.2% 的实时年化加只给前 1,000 USDT 的阶梯奖励,1 万 USDT 放 30 天约 39.29 USDT,折合年化约 4.8%,实时年化还会变。
币安定期能提前取出来吗?
按币安帮助中心的说明,部分定期产品可以提前赎回,但这一期的收益作废,已经发的会从本金里扣回;活动赠送的一些定期不能提前赎回。
双币投资会亏钱吗?
会。低买到期时价格跌破目标价,就按目标价换成比特币,市价再低也一样;高卖时价格涨过目标价的部分不归你。
当天赎回活期,当天还有收益吗?
实时年化的收益算到赎回为止,但赎回当天的阶梯奖励不发。